नियामक निकायका लागि

स्पष्ट भूमिका। स्पष्ट अभिलेख।

सहमतिको अभिलेख, पेश गरिएका आवेदन सुरक्षित र हरेक बैंकको पहुँच छुट्टै; कर्जाको निर्णय इजाजतप्राप्त ऋणदातामै रहन्छ।

भिडियोको भाषा

यो पृष्ठका सबै भिडियोमा लागू हुन्छ।

तपाईंका लागि सिफारिस

अङ्ग्रेजी क्याप्सन

३:२३

नियामक निकायका लागि सत्य

वाचन
अङ्ग्रेजी
उपशीर्षक
  • अङ्ग्रेजी क्याप्सन, सधैँ देखिने

सत्यले सहमतिको अभिलेख कसरी राख्छ, पेश गरिएका आवेदन कसरी सुरक्षित राख्छ र हरेक बैंकको पहुँच कसरी छुट्टै राख्छ। कर्जाको निर्णय र नियामकीय जिम्मेवारी इजाजतप्राप्त ऋणदातामै रहन्छ।

भिडियोको पाठ पढ्नुहोस्

Satya is Nepal's multi-bank loan marketplace. The platform connects borrowers with licensed lenders, and the lenders decide.

Behind every loan is a life moving forward: a home improvement, a family vehicle, a personal goal. With less repetition and clearer choices, in a service built for Nepal's documents and language, more people can take that step with a licensed lender.

A borrower prepares one application, checks it, and chooses which partner institutions may receive it. Nothing is shared without consent.

Consent comes first. Permission to process documents is explicit, and separate from permission to share anything with a bank. Document reading assists data entry. Extracted details go to the borrower to check and correct; they never make a lending decision. The borrower sees which banks will receive the application before agreeing to share it.

At submission, the exact application, its evidence and declarations are preserved as a snapshot. Later changes are updates, never silent replacements.

Inside each bank. Each bank sees only the applications shared with it, through authorized roles. Another bank's private work stays private. Reviewers see declared details beside the submitted documents, and file access and application actions are audited. Risk insights support the bank's assessment. A score is not an approval, and not a substitute for the bank's own checks.

Each participating bank stays responsible for its own verification, due diligence, credit policy, pricing, approval, disbursement and regulatory obligations. Borrowers compare any offers in one place, including fees, repayments and the total cost. And when a loan is paid out, the bank handles the payment. Satya does not transfer funds.

For oversight, that means consent on record, preserved submissions, and isolated, audited access. Satya is a marketplace, not a bank, and it does not move money: participating banks keep their lending decisions and regulatory responsibilities.

For Nepal, that is a clearer path to formal credit: less repetition for borrowers, transparent comparison between lenders, Nepali documents and language, and a digital channel that licensed lenders control. One application. Multiple banks. Better possibilities. We would welcome the opportunity to show you more. Visit satyafinancial.com.

Scan the code to stay in touch with Satya. It takes about a minute.
भाग-भाग गरी हेर्नुहोस्

सहमति, अभिलेख र भरोसा, भाग-भाग गरी।

हरेक भाग सुरुबाट चल्छ र अन्त्यमा रोकिन्छ।

१८:०७

सत्य उत्पादन डेमो

वाचन
उपशीर्षक
  • अङ्ग्रेजी
  • नेपाली
  • अङ्ग्रेजी + नेपाली

नेपाली वाचनसहित पूरा जानकारी: पहिलो साइन इनदेखि भुक्तानीसम्म एउटा व्यक्तिगत कर्जा, बैंकको कार्यक्षेत्रका सबै चरण, र सत्य भरोसाका लागि कसरी बनाइएको छ। प्लेयर वा डाउनलोडमा अङ्ग्रेजी, नेपाली वा दुवै उपशीर्षक छान्नुहोस्।

भिडियोको पाठ पढ्नुहोस्

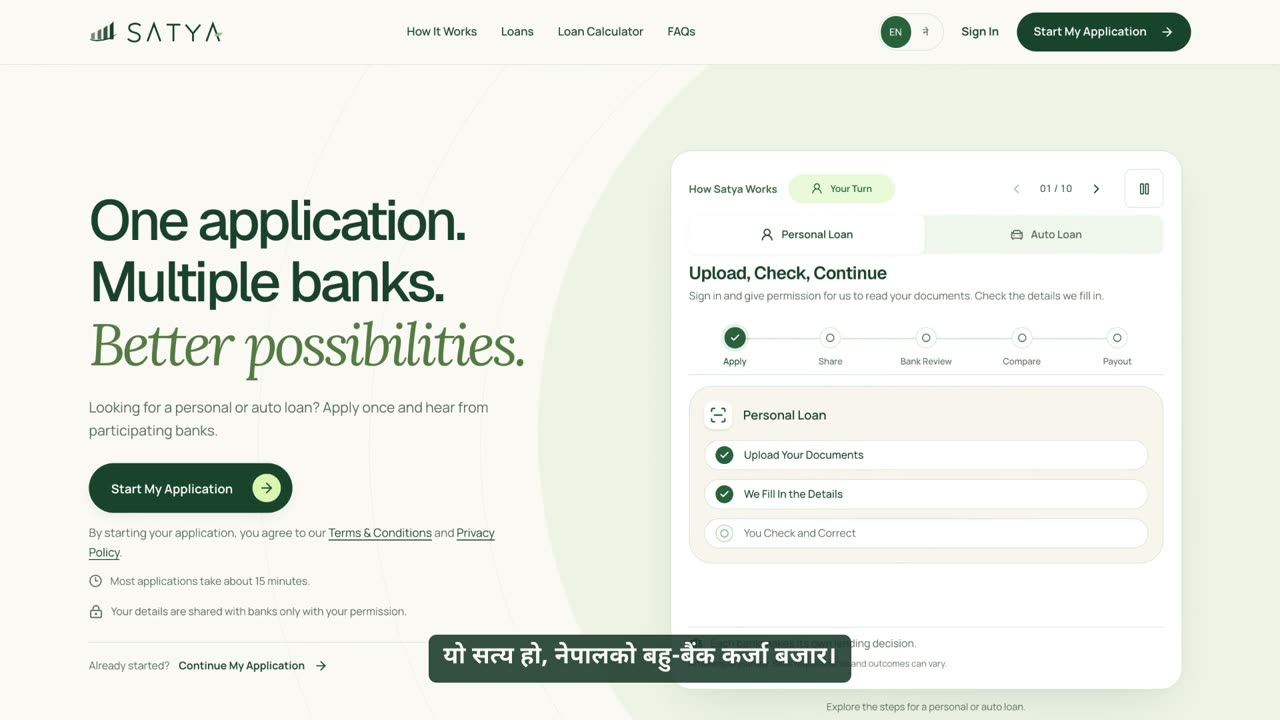
सत्यमा स्वागत छ, नेपालको बहु-बैंक कर्जा बजार।

यस डेमोमा हामी एउटा व्यक्तिगत कर्जालाई पहिलो साइन इनदेखि भुक्तानीसम्म पछ्याउँछौँ। बीचमा, बैंकले गर्ने सबै काम पनि हेर्छौँ।

हामी चार भागमा हेर्नेछौँ। पहिलो, साइन इनदेखि आवेदन साझा गर्नेसम्म ऋणीको यात्रा। दोस्रो, बैंकको कार्यक्षेत्र, जहाँ आवेदनको समीक्षा हुन्छ। तेस्रो, प्रस्ताव र भुक्तानी। र अन्त्यमा, सत्य भरोसाका लागि कसरी बनाइएको छ।

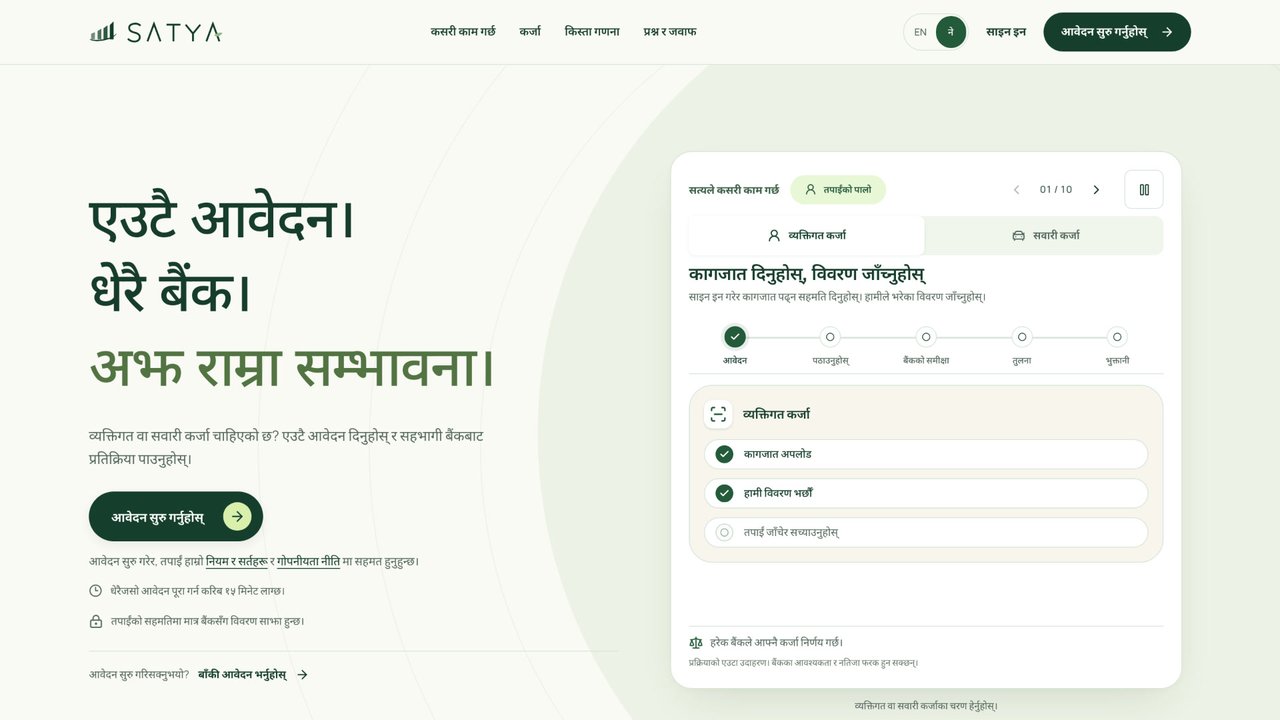
यो किन महत्त्वपूर्ण छ? कर्जाका लागि आवेदन दिँदा प्रायः हरेक बैंकमा उही कुरा फेरि सुरुदेखि गर्नुपर्छ: उही विवरण, उही कागजात, उही योजना। सत्यमा, तपाईं एउटै आवेदन तयार गर्नुहुन्छ, र सत्यले तपाईंका कागजात पढ्छ। कहाँ पठाउने तपाईं रोज्नुहुन्छ, र आएका प्रस्तावहरू एकै ठाउँमा तुलना गर्नुहुन्छ। सत्य अङ्ग्रेजी र नेपाली दुवैमा चल्छ। एउटा ट्यापले पहिलो पृष्ठदेखि आवेदनसम्म पूरै अनुभव भाषा बदल्छ।

मूल कुरा यस्तो छ। ऋणीले एउटै आवेदन तयार गर्छन्, हरेक विवरण जाँच्छन्, र कुन बैंकले हेर्न पाउने भनेर आफैँ रोज्छन्। मञ्चले जोड्छ; निर्णय हरेक बैंकले गर्छ।

पहिलो भाग: ऋणी। बिकाश श्रेष्ठलाई भेटौँ। उहाँलाई घर सुधार्न पाँच लाख रुपैयाँ चाहिएको छ।

सुरुवात उहाँको खाताबाट हुन्छ। बिकाश आफ्नो गुगल खाताबाट साइन इन गर्नुहुन्छ; नयाँ पासवर्ड सम्झनु पर्दैन। सत्यले उहाँ के गर्न आउनुभएको हो भनेर सोध्छ, व्यक्तिगत वा व्यवसायिक कार्यक्षेत्र, र उहाँ व्यक्तिगत कार्यक्षेत्र तयार गर्नुहुन्छ। पहिलो अपलोडअघि, सत्यले उहाँका कागजात सुरक्षित राख्न र पढ्न अनुमति माग्छ। यसको अर्थ के हो, र यो बैंकसँग केही साझा गर्नेभन्दा अलग कुरा हो भनेर स्पष्ट बताउँछ।

त्यसपछि, उहाँको पहिचान। उहाँ नागरिकता प्रमाणपत्रको अगाडि र पछाडिको भाग फोटो वा PDF का रूपमा अपलोड गर्नुहुन्छ। उहाँ फोन वा कम्प्युटर, जुनसुकै प्रयोग गर्न सक्नुहुन्छ। हरेक भागको प्रगति देखिन्छ, र उहाँ जुनसुकै बेला फाइल बदल्न सक्नुहुन्छ। सत्यले प्रमाणपत्र पढेर विवरण भर्छ। अङ्ग्रेजी र नेपालीमा उहाँको नाम, जन्म मिति र स्थायी ठेगाना यहाँ छन्। उहाँ हरेक विवरण सक्कलसँग दाँज्नुहुन्छ, नमिलेको कुरा सच्याउनुहुन्छ, र पुष्टि गर्नुहुन्छ। राष्ट्रिय परिचयपत्र पनि यसरी नै काम गर्छ। उहाँ कार्ड आफैँ वा आवेदनको प्रतिलिपि प्रयोग गर्न सक्नुहुन्छ, र अन्तिममा छानिएको विकल्प नै मान्य हुन्छ।

दुई कागजातमा फरक विवरण भएमा सत्यले अनुमान गर्दैन। यसले फरक देखाउँछ, यहाँ उहाँको पहिलो नाममा, र अगाडि बढ्नुअघि उहाँ त्यसलाई जाँच्नुहुन्छ। सबै कुरा उहाँको कार्यक्षेत्रमा रहन्छ। उहाँ अपलोड गर्नुहुन्छ, सत्यले पढ्छ, अनि उहाँ पुष्टि गर्नुहुन्छ। हरेक सुधार र के साझा गर्ने भन्ने कुराको नियन्त्रण उहाँकै हातमा रहन्छ। समयसँगै उहाँको कार्यक्षेत्रले फेरि प्रयोग गर्न मिल्ने प्रोफाइल बनाउँछ। पहिचान, सम्पर्क विवरण, ठेगाना, परिवार, आय, कर्जाका लक्ष्य र धितो, हरेकको आफ्नै खण्ड छ। कागजात पृष्ठमा हरेक फाइल एकै ठाउँमा रहन्छ। फाइलहरू पहिचान, परिवार, आय र ऐच्छिक कागजातमा छुट्याइएका हुन्छन्, उहाँको अर्को आवेदनका लागि पनि तयार।

अब उहाँ व्यक्तिगत कर्जा सुरु गर्नुहुन्छ। सत्यले थप चाहिने कागजातको सूची देखाउँछ, र आवेदन तयार गर्न उहाँको सहमति माग्छ। यो चरणमा बैंकलाई केही पनि पठाइँदैन।

त्यसपछि, उहाँ, उहाँको परिवार र आयबारे केही प्रश्न। आवेदनबारे उहाँलाई कसरी सम्पर्क गर्ने भनेर उहाँ पुष्टि गर्नुहुन्छ: मोबाइल नम्बर र इमेल ठेगाना। आवेदनबारेका सूचना यही नम्बरमा आउँछन्। उहाँ के काम गर्नुहुन्छ भनेर बताउनुहुन्छ: रोजगार, बेरोजगार वा विद्यार्थी, र कस्तो काम। यसरी, आवेदनले मिल्ने आयका कागजात मात्र माग्छ। एक पटकमा एउटा प्रश्न। उहाँ विवाहित हुनुहुन्छ, त्यसैले सत्यले विवाह दर्ता प्रमाणपत्र माग्छ, र नचाहिने केही पनि माग्दैन।

हरेक ऋणीले नाता प्रमाणित पत्र बुझाउनुपर्छ। उहाँ विवाहित हुनुभएकाले विवाह दर्ता प्रमाणपत्र पनि थप्नुहुन्छ। उहाँ नाता प्रमाणित र विवाह दर्ता प्रमाणपत्र अपलोड गर्नुहुन्छ। सत्यले नामहरू पढ्छ, र पुष्टि गर्नुअघि उहाँ परिवारका हरेक सदस्यको विवरण जाँच्नुहुन्छ। ठेगानाको प्रमाणबाट उहाँ आफ्नो हालको ठेगाना पुष्टि गर्नुहुन्छ: प्रदेश, जिल्ला, नगरपालिका र वडा, हरेक कागजातसँग दाँजेर। आयका लागि उहाँ आय प्रमाणपत्र र कर कट्टी (TDS) प्रमाणपत्र अपलोड गर्नुहुन्छ। आयको हरेक स्रोत आफ्नै कागजातसँग रहन्छ।

सत्यले मासिक र कुल आय, जम्मा गरिएको कर र रोजगारदाता पढ्छ। बिकाश हरेक रकम पुष्टि गर्नुहुन्छ। पछि बैंकले उहाँले पुष्टि गरेको कुरा ठ्याक्कै कागजातसँगै देख्छ। उहाँ हालको बैंक स्टेटमेन्ट थप्नुहुन्छ। सत्यले खाताको विवरण र स्टेटमेन्टको सारांश पढ्छ, ताकि कसैले फेरि टाइप गर्नु नपरोस्। उहाँ ऋण, क्रेडिट कार्ड वा अन्य कुनै मासिक किस्ता भए घोषणा गर्नुहुन्छ। बिकाशको कुनै छैन।

अब, कर्जा आफैँ। उहाँ कर्जा केका लागि हो भनेर रोज्नुहुन्छ। विकल्पमा घर, जग्गा, शिक्षा, स्वास्थ्य, सवारी, ऋण एकीकरण वा पारिवारिक कार्य छन्। बिकाशका लागि, यो घर सुधार हो। उहाँ पाँच लाख रुपैयाँ माग्नुहुन्छ, र छत्तीस महिनाको भुक्तानी अवधि रोज्नुहुन्छ। यी उहाँका प्राथमिकता हुन्; हरेक बैंकले आफ्नै मूल्याङ्कन गर्छ। उहाँ बचत खाताजस्ता बैंकका अन्य सेवामा रुचि छ कि छैन भनेर बताउन सक्नुहुन्छ। कसरी सम्पर्क गर्ने भनेर पनि बताउन सक्नुहुन्छ। यो ऐच्छिक हो, र यसले उहाँको कर्जामा असर गर्दैन।

उहाँ जग्गा धितो राख्दै हुनुहुन्छ। सत्यले चाहिने कागजात बताउँछ: लालपुर्जा, मालपोत रसिद, नक्सा र चार किल्ला प्रमाणपत्र। त्यसपछि यसले उहाँको लालपुर्जा पढ्छ: कित्ता, क्षेत्रफल र धनी। मालपोत रसिद, अर्थात् तिरो रसिद, पनि यसरी नै पढिन्छ: तिरेको कर, सरकारी मूल्याङ्कन र रसिदका विवरण। नक्सा र चार किल्ला प्रमाणपत्रले कित्ता, नापी सिट र चार किल्ला थप्छन्। प्रयोग हुनुअघि बिकाश हरेक विवरण पुष्टि गर्नुहुन्छ।

अन्त्यमा, साझा गर्नुअघि उहाँ सबै कुरा जाँच्नुहुन्छ। अन्तिम समीक्षाले पूरै आवेदन खण्ड-खण्ड गरी देखाउँछ: पहिचान, नाता, ठेगाना, आय, कर्जा र धितो। हरेक विवरण पुष्टि भएको भनेर चिनो लगाइएको हुन्छ, त्यसैले बिकाश आफैँले नजाँचेको केही पनि बैंकसम्म पुग्दैन। आवेदन कहाँ पठाउने उहाँ आफैँ रोज्नुहुन्छ: केही बैंक मात्र, वा देखाइएका सबै योग्य बैंक।

उहाँ आफ्ना घोषणा पुष्टि गरेर आवेदन पेश गर्नुहुन्छ। सत्यले यही आवेदन र कागजात उहाँले छानेका बैंकलाई मात्र पठाउँछ, र के पठाइयो भन्ने अभिलेख सुरक्षित राख्छ।

दोस्रो भाग: बैंक। बिकाशको आवेदन आइपुग्दा नमुना बैंकमा के हुन्छ, हेरौँ।

सुरुवात बैंकको कर्जा कार्यक्षेत्रबाट हुन्छ। सिंहावलोकनले बैंकको आफ्नै पाइपलाइन एकै नजरमा देखाउँछ। माग गरिएको कुल रकम, र कति आवेदन समीक्षाको प्रतीक्षामा, समीक्षामा, वा थप जानकारीको पर्खाइमा छन् भन्ने देखिन्छ। आवेदनहरू प्रयोजन अनुसार छुट्याइएका हुन्छन्, र समीक्षा गर्नुपर्ने अर्को आवेदन एक क्लिकमै खुल्छ। यहाँ, त्यो बिकाशको व्यक्तिगत कर्जा हो, जसमा आयको प्रमाण दाँज्नुपर्छ। आवेदन सूचीमा यो बैंकसँग साझा गरिएका सबै आवेदन रकम, उत्पादन र समीक्षाको स्थितिसहित देखिन्छन्। 'थप जानकारी चाहिने' जस्ता सुरक्षित दृश्यले टोलीलाई छाडेकै ठाउँबाट काम सुरु गर्न मद्दत गर्छन्।

खोजले बैंकको कार्यक्षेत्रभरि कुनै पनि व्यक्ति, व्यवसाय वा आवेदन नम्बर भेट्टाउँछ।

कर्जा विश्लेषकले बिकाशको आवेदन खोल्छन्। आवेदन खुल्दा माग एकै नजरमा देखिन्छ। यो घर सुधारका लागि छत्तीस महिनामा तिर्ने पाँच लाख रुपैयाँ हो, उहाँले घोषणा गरेको मासिक आयसहित। सत्यले पहिले हेर्नुपर्ने एउटा कुरा देखाउँछ, र समीक्षा सूचीले के तयार छ र के गर्न बाँकी छ भनेर देखाउँछ। प्रमाण ट्याबले बिकाशले घोषणा गरेको कुरालाई उहाँका कागजातले देखाएको कुरासँग दाँज्छ। उहाँको आय बैंक स्टेटमेन्टसँग दाँज्नुपर्ने छ, र सक्कल स्रोत आवेदनभित्रै खुल्छ। उहाँले साझा गरेका सबै कागजात आवेदनभित्रै प्रकार अनुसार राखिएका हुन्छन्। सुरक्षित भ्युअरले सक्कल कागजातलाई उहाँले पुष्टि गरेका विवरणसँगै देखाउँछ। यसमा जुम गर्न र घुमाउन मिल्छ, र हरेक पानामा वाटरमार्क लाग्छ।

धितो ट्याबले उहाँका जग्गाका कागजात खण्ड-खण्डमा देखाउँछ। जग्गाका कित्ता, धनी, स्थान र कागजातका विवरण, हरेक आफू आएको पानासँग जोडिएर। गतिविधि अभिलेखले प्याकेज आइपुगेदेखि ग्राहकको स्वीकृतिसम्म के कहिले भयो भनेर राख्छ। निजी टिप्पणीले बैंककै टोलीका लागि सन्दर्भ सुरक्षित राख्छ।

केही नपुगे बैंकले माग्छ। कर्जा विश्लेषकले के चाहिन्छ भनेर लेख्छन्, यहाँ तलब जम्मा भएको देखिने बैंक स्टेटमेन्ट। माग पेश गरिएको प्याकेजसँग जोडिएको हुन्छ, र बिकाशले यो आफ्नो कार्यक्षेत्रमा देख्नुहुन्छ।

त्यसपछि, मूल्याङ्कन। सत्यको जोखिम विश्लेषणले चार वर्गलाई एउटै स्कोरमा ल्याउँछ, र त्यसका आधार देखाउँछ। बैंकले आफ्नै भार तोक्न सक्छ। स्कोर समीक्षाको सहयोगी हो, कर्जा स्वीकृति होइन। कर्जा विश्लेषकले समीक्षा सुरु गर्दा आवेदन समीक्षामा पुग्छ, र गतिविधि अभिलेखले त्यो दर्ता गर्छ।

र निर्णय बैंककै हातमा रहन्छ। प्रस्ताव निर्णय कार्यक्षेत्रमा बैंक प्रस्ताव तयार गर्नेदेखि समीक्षा, जारी र ऋणीको प्रतिक्रियासम्म पुग्छ। यसले माग अनुसार नै स्वीकृत गर्न, वा फरक सर्त प्रस्ताव गर्न सक्छ। यसले रकम, वार्षिक ब्याजदर, अवधि र किस्ताको आवृत्ति, म्याद सकिने मिति र कुनै सेवा शुल्क तोक्छ। यसले अङ्ग्रेजी र नेपालीमा सन्देश पनि थप्न सक्छ। प्रत्यक्ष हिसाबले मासिक किस्ता र जम्मा तिर्नुपर्ने रकम देखाउँछ। केही पठाउनुअघि बैंकले ठ्याक्कै सर्तहरू समीक्षा गर्छ। माग भन्दा फरक प्रस्ताव गरेमा स्क्रिनले त्यो देखाउँछ, र सन्देशले कारण बताउँछ।

प्रस्ताव जारी भएपछि ऋणीले कहिले हेरे भनेर बैंकले देख्न सक्छ, र आवश्यक भए फिर्ता लिन सक्छ। ऋणीले स्वीकार गरेपछि प्रस्ताव लक हुन्छ र त्यसलाई बदल्न मिल्दैन। स्वीकृतिपछि बैंकले आवेदनबाट भरिएका कर्जा कागजातका मस्यौदा, जस्तै तमसुक र व्यक्तिगत जमानी, तयार गर्न सक्छ। मस्यौदा बैंककै समीक्षाका लागि हुन्, हस्ताक्षरका लागि होइनन्। र बैंकले आफ्नो टोलीको काम कस्तो छ भनेर हेर्न सक्छ। पहिलो प्रतिक्रियाको समय, जवाफ दिइएका आवेदन र अझै पर्खिरहेका आवेदन, हरेक समीक्षक र पूरै टोलीका लागि देखिन्छन्।

तेस्रो भाग: फेरि बिकाशतिर। बैंकहरूले प्रस्ताव पठाएमा, ती उहाँको कार्यक्षेत्रमा एकै ठाउँमा आउँछन्। हरेकमा रकम, ब्याजदर र म्याद देखिन्छ। उहाँ ब्याजदर मात्र होइन, पूरा सर्तहरू तुलना गर्नुहुन्छ, र आफूलाई सबैभन्दा उपयुक्त प्रस्ताव रोज्नुहुन्छ। प्रस्ताव खोल्दा यसका ठ्याक्कै सर्त देखिन्छन्: प्रस्ताव गरिएको रकम, कहिलेसम्म मान्य, ब्याजदर, अवधि र धितो। जवाफ दिनुअघि उहाँ बैंकका घोषणा र स्वीकार गर्नुको अर्थ पढ्नुहुन्छ।

स्वीकार गर्नु सोचेर चालिने कदम हो: उहाँ ठ्याक्कै सर्त हेरेको पुष्टि गर्नुहुन्छ। उहाँको स्वीकृति त्यही प्रस्तावसँग दर्ता हुन्छ, र अन्य प्रस्ताव बन्द हुन्छन्। त्यसपछि उहाँले रोजेको बैंकले बाँकी कागजी प्रक्रियामा सिधै मार्गदर्शन गर्छ। सर्तहरू पूरा भएपछि बैंकले कर्जा भुक्तानी गर्छ, र बिकाशले सहमति अनुसारको रकम पाउनुहुन्छ। भुक्तानी बैंकले गर्छ; सत्यले रकम पठाउँदैन।

अन्त्यमा, सत्य भरोसाका लागि कसरी बनाइएको छ।

सहमतिको अभिलेख रहन्छ। हरेक पेश गरिएको आवेदन पठाइएकै रूपमा सुरक्षित रहन्छ, र हरेक बैंकको पहुँच छुट्टै र अडिट हुने गरी राखिन्छ। सत्य बैंक होइन, कर्जा बजार हो, र यसले रकमको कारोबार गर्दैन। कर्जाको निर्णय र नियामकीय जिम्मेवारी सहभागी बैंकहरूमै रहन्छ।

बैंक तथा वित्तीय संस्थाहरूका लागि, सत्य तपाईंको कर्जा टोलीका लागि नयाँ माध्यम हो। आवेदनहरू व्यवस्थित रूपमा आउँछन्, अपुग कुरा माग्न सकिन्छ, र मूल्य, सर्त र स्वीकृतिको नियन्त्रण तपाईंकै हातमा रहन्छ।

हरेक कर्जासँगै अगाडि बढ्छ एउटा जीवन: घर सुधार, परिवारका लागि सवारी, वा व्यक्तिगत लक्ष्य। कम दोहोरोपन र स्पष्ट विकल्पले धेरै मानिसलाई इजाजतप्राप्त ऋणदातासँग त्यो कदम चाल्न मद्दत गर्छ। र सत्य नेपालका कागजात र भाषाका लागि बनेको छ।

सुरुदेखि भुक्तानीसम्म, यही हो सत्य। कागजात ऋणीका लागि पढिन्छन्, र ऋणीले नै पुष्टि गर्छन्। आवेदन ऋणीले रोजेका बैंकसँग मात्र साझा हुन्छ। बैंकहरूले व्यवस्थित आवेदनको समीक्षा गरेर आफ्नै निर्णय गर्छन्। प्रस्तावहरू भुक्तानीसम्मै एकै ठाउँमा आउँछन्। सत्य। एउटै आवेदन। धेरै बैंक। अझ राम्रा सम्भावना। आफ्नो आवेदन सुरु गर्नुहोस्, वा सत्यसँग साझेदारी गर्नुहोस्: satyafinancial.com

सत्यसँग सम्पर्कमा रहन कोड स्क्यान गर्नुहोस्। करिब एक मिनेट लाग्छ।

भागहरू


  1. खाता र कार्यक्षेत्र

    बिकाश गुगल खाताबाट साइन इन गर्नुहुन्छ र कागजात पढ्ने अनुमति दिनुहुन्छ। यो अनुमति बैंकसँग विवरण साझा गर्नेभन्दा अलग छ।

    अवधि ०:४८

  2. साझा गर्नुअघि जाँच्नुहोस्

    उहाँ हरेक खण्ड जाँच्नुहुन्छ, बैंक रोज्नुहुन्छ र पेश गर्नुहुन्छ। के पठाइयो भन्ने अभिलेख सत्यले राख्छ।

    अवधि ०:५४

  3. तपाईंको नीति, तपाईंको निर्णय

    हरेक बैंकले आफ्नै नीति लागू गर्छ, र स्पष्ट सर्तसहितको प्रस्ताव पठाउँछ।

    अवधि १:४२

  4. प्रस्ताव र भुक्तानी

    बिकाश पूरा सर्तहरू तुलना गरेर प्रस्ताव स्वीकार गर्नुहुन्छ। कर्जा बैंकले भुक्तानी गर्छ; सत्यले कहिल्यै रकम पठाउँदैन।

    अवधि १:१९

  5. भरोसाका लागि बनाइएको

    सहमतिको अभिलेख, पठाइएकै रूपमा सुरक्षित आवेदन, र हरेक बैंकको छुट्टै तथा अडिट हुने पहुँच।

    अवधि २:१७

मुख्य कुरा

सत्यबारे जान्नैपर्ने कुरा।

साझा गर्नुअघि सहमति
ऋणीले सहमति नदिएसम्म केही पनि बैंकसँग साझा हुँदैन, र के पठाइयो भन्ने ठ्याक्कै अभिलेख सत्यले राख्छ।
आवेदन सुरक्षित
हरेक पेश गरिएको आवेदन पठाइएकै रूपमा सुरक्षित रहन्छ।
छुट्टै, अडिट हुने पहुँच
हरेक बैंकको पहुँच छुट्टै र अडिट हुने गरी राखिन्छ।
जिम्मेवारी ऋणदातामै
कर्जाको निर्णय र नियामकीय जिम्मेवारी सहभागी बैंकहरूमै रहन्छ।
सत्यले रकम पठाउँदैन
सत्य बैंक होइन, कर्जा बजार हो। कर्जा बैंकले सिधै भुक्तानी गर्छ।

प्रश्न र जवाफ

के सत्य बैंक हो?

होइन। सत्य धेरै बैंकका कर्जाका लागि एउटै मञ्च हो। यसले सहभागी बैंकमा आवेदन दिन सहयोग गर्छ। प्रत्येक बैंकले तपाईंको आवेदन हेरेर कर्जा दिने वा नदिने, रकम र सर्त तय गर्छ।

मेरा कागजात कसले हेर्छ?

साझा गर्न सहमति दिनुअघि कुन बैंकले आवेदन पाउँछन् भन्ने देख्न सक्नुहुन्छ। पहिले आफ्नो विवरण र कागजात जाँच्नुहोस्। अन्य बैंकिङ सेवाका लागि सहमति छुट्टै हुन्छ।

कर्जा दिने निर्णय कसले गर्छ?

तपाईंको बैंकले। सत्य प्रविधि मञ्च हो, बैंक वा कर्जादाता होइन। प्रत्येक सहभागी बैंक आफ्नै प्रमाणीकरण, ग्राहकको उचित जाँच, कर्जा नीति, जोखिम मूल्याङ्कन, मूल्य निर्धारण, स्वीकृति, कागजात, भुक्तानी र नियामकीय दायित्वका लागि जिम्मेवार हुन्छ।

जानकारी कसरी साझा हुन्छ?

ऋणीले आवेदन समीक्षा गरी साझा गर्न अनुमति दिन्छन्। तपाईंको टोलीले समीक्षा गर्ने अधिकार पाएका आवेदन र जानकारीमा मात्र पहुँच पाउँछ। यस सार्वजनिक पृष्ठले बैंकको जानकारी सङ्कलन गर्दैन; साझेदारी छलफलमा गोप्य सामग्री आदानप्रदान गर्नुअघि स्वीकृत सुरक्षित माध्यम तय गरिन्छ।

अब के गर्ने?

आफ्नो अर्को कदम चाल्नुहोस्।

सम्पर्कमा रहनुहोस्

आफ्नो विवरण दिनुहोस्। करिब एक मिनेट लाग्छ।

सम्पर्क विवरण दिनुहोस्

बैंक तथा वित्तीय संस्थाका लागि

साझेदारी प्रक्रिया र जिम्मेवारीबारे जान्नुहोस्।

बैंक साझेदारी हेर्नुहोस्

सबै भिडियो

हरेक भिडियो डाउनलोड गरेर साझा गर्न सकिन्छ।

भिडियोबारे

भिडियोमा देखाइएका व्यक्ति, बैंक, डिलर र प्रस्ताव उदाहरण मात्र हुन्। एपका केही स्क्रिन अहिले अलि फरक देखिन सक्छन्। कर्जाको निर्णय प्रत्येक बैंकले आफैँ गर्छ, र सत्य बैंक होइन, कर्जा बजार हो।

Music: “Happy Beats / Business Moves” by Sascha Ende (ende.app), licensed under CC BY 4.0.